ファクタリング審査が不安な方におすすめの会社15選!審査基準や通らない理由も解説
ファクタリング
更新日 2026.09.14
ファクタリングは、売掛金(売掛債権)をファクタリング会社に売却して資金を調達する方法です。ファクタリングの利用を検討している方の中には、「審査で何を見られるのか気になる.....」と不安を感じている方もいるかもしれません。
そこで本記事では、審査が不安な方におすすめの会社15選を紹介します。ファクタリングの審査で確認されるポイント、審査に通らない原因、申し込み前に準備しておきたい対策などについても解説しているので、審査に不安がある場合は申し込み前の準備にお役立てください。
資金調達をお急ぎの方へ
「急な支払いが発生した」「明日までに資金が必要になった」、
そんな困った場面で役立つのが"ファクタリング"です。
ファクタリングを利用して売上を前倒しで入金することにより、
借入じゃない資金調達をすることができます。
- 原則即日対応
- 高い審査通過率
- 少額から高額まで
- 低手数料
- オンラインで完結
目次
ファクタリング審査が不安な方に!おすすめの15社比較表
ファクタリング会社によって、審査通過率や重視されるポイント、必要書類は異なります。まずはおすすめ15社の審査の特徴を比較してみましょう。
| 会社名 | 通過率 | 審査方式 | 必要書類(目安) | 審査の特徴・対応範囲 |
|---|---|---|---|---|
| アクセルファクター | 93% |
・オンライン ・来店 ・訪問 |
・請求書 ・通帳コピー ・身分証明書 |
赤字・税金滞納・創業直後も柔軟に対応。高額利用も可 |
| 財務再生支援センター | 94% |
・オンライン ・来店 ・訪問 |
・請求書 ・通帳コピー ・身分証明書 ・決算書 |
財務専門家の経営支援あり。他社からの乗り換え優遇 |
| CashN (キャッシュン) |
93% | ・オンライン(AI審査) |
・請求書 ・通帳コピー ・身分証明書 |
AI審査。過去に銀行・他社で落ちたケースも相談しやすい |
| QuQuMo (ククモ) |
非公開 | ・オンライン |
・請求書 ・通帳(直近3か月) |
面談・決算書不要。手軽に審査可能 |
| PAY TODAY (ペイトゥデイ) |
非公開 | ・オンライン(AI審査) |
・請求書 ・通帳コピー ・身分証明書 ・決算書 |
AI審査。最大90日先の請求書や開業直後にも対応 |
| OLTA (オルタ) |
非公開 | ・オンライン(AI審査) |
・請求書 ・通帳(直近4か月分) ・決算書一式(昨年度) |
AIによる客観的・スピーディーな審査。対面不要 |
| labol (ラボル) |
非公開 | ・オンライン |
・請求書 ・身分証明書 ・エビデンス(取引先とのメール等) |
フリーランス・個人事業主に特化。オンライン完結 |
| FREENANCE (フリーナンス) |
非公開 | ・オンライン |
・請求書 ・通帳コピー(直近3か月分) ・請求書の送付・受領履歴 ・契約書 ・発注書 ・身分証明書 (※準備できるエビデンスの数で買取審査の通過率が変わる) |
フリーランス特化。利用実績で与信スコア(審査優遇)向上 |
| ベストファクター | 92.25% |
・オンライン(審査のみ) ・来店 ・訪問 |
・請求書 ・通帳 ・身分証明書 (※別途契約時に必要な書類あり) |
オンライン審査可。財務状況が悪化していても利用を検討しやすい |
| えんナビ | 非公開 |
・電話 ・メール ・来店 ・訪問 |
・請求書 ・入出金明細(直近3か月) (※身分証や登記簿謄本、決算書などを求められるケースがある) |
電話・メールで相談可、24時間365日対応 |
| GoodPlus (グッドプラス) |
90% | ・オンライン | 非公開 | オンライン審査に対応。柔軟な審査で、他社に断られたケースでも利用しやすい |
| みんなのファクタリング | 非公開 | ・オンライン(AI審査) |
・請求書 ・通帳 ・身分証明書 |
AI自動審査や土日祝日の審査・入金に対応。 |
| ペイトナー | 非公開 | ・オンライン |
・請求書 ・通帳 ・身分証明書 |
オンライン完結。初回でも5分で申込完了 |
| GMO BtoB早払い | 非公開 |
・オンライン ・来店 ・訪問 |
・請求書 ・通帳 ・見積書 ・決算書2期分 |
信頼性の高い上場企業グループ。注文書ファクタリングにも対応 |
| トップ・マネジメント | 非公開 |
・オンライン ・来店 ・訪問 |
・請求書 ・入出金明細 ・身分証明書 (※追加書類が必要な場合あり) |
オンライン対応可。2.5社間・見積書・受注書ファクタリングなどにも対応 |
※必要書類は申し込み状況や審査内容によって追加が発生する場合があります。正確な必要書類については、事前に各社公式サイト等でご確認ください。
ファクタリング審査が不安な方におすすめの会社15選
1:アクセルファクター
アクセルファクターは、個人事業主から大企業まで多様な事業者を対象とするファクタリングサービスです。審査通過率93%、最短2時間での入金が強みで、オンライン完結に対応しているため来店不要で申し込めます。
赤字決算や税金滞納、開業当初の事業者でも相談可能で、柔軟な審査体制が魅力です。数億円規模の高額調達にも対応し、2社間・3社間ファクタリングを選べます。
経営改善を見据えた誠実なサポート体制を整えているため、健全な資金繰りを目指す事業者におすすめです。
2:財務再生支援センター
財務再生支援センターは、累計契約数18,000件、申込総額350億円超の実績を誇る事業者向けのファクタリングサービスです。総資本金2億8,447万円のグループ企業ならではの安定性と信頼感があります。手数料は2%〜最大8%と低コストで、他社からの乗り換え優遇も用意されています。さらに、財務専門家によるコンサルティング等の経営支援を受けられる点が強みです。
柔軟な審査体制で目先の資金繰り改善だけでなく、中長期的な財務体制強化や事業再生を目指す事業者におすすめです。
3:CashN(キャッシュン)
CashNは、完全オンライン対応のファクタリングサービスです。独自の審査AIを導入しており、審査通過率は93%、最短20分の入金が可能です。手続きのすべてがオンライン完結するため、来店不要でスマホやPCから場所を選ばずに申し込みができます。
手数料の下限は2%〜と低コストな点も魅力です。過去に銀行融資や他社の審査に落ちた経験がある事業者でも、売掛先が法人であれば利用可能なため、急ぎで運転資金を確保したい個人事業主やフリーランスに適しています。
4:QuQuMo(ククモ)
QuQuMoは、株式会社アクティブサポートが運営するオンライン完結のファクタリングサービスです。申し込みから入金まで最短2時間での資金調達が可能で、手続きのすべてをスマホやPCで行えるため来店不要です。
必要書類は請求書と通帳の2点のみで、手軽に審査を受けられます。手数料は1%〜、買取金額は上限なしで少額から高額まで対応。
原則として債権譲渡登記が不要な2社間ファクタリングのため、他社に知られず利用したい事業者に向いています。
5:PAY TODAY(ペイトゥデイ)
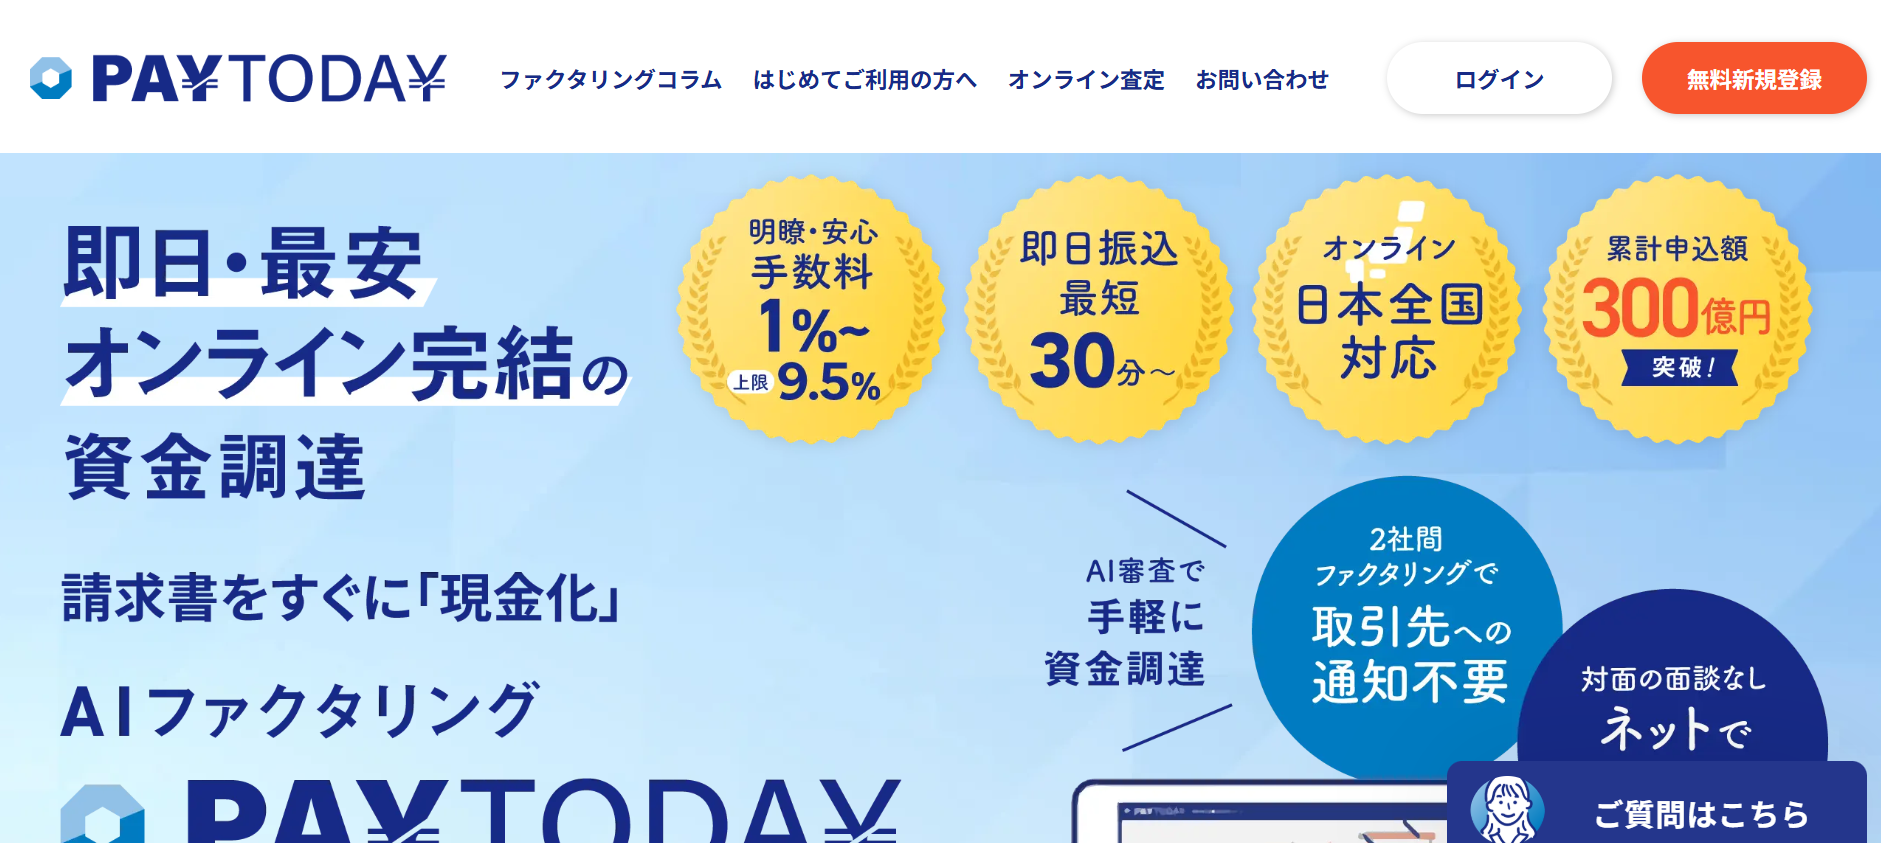
PAY TODAYは、AI審査を活用したオンライン完結型のファクタリングサービスです。来店不要で最短30分〜の入金に対応しており、急ぎの資金調達に役立ちます。手数料は1%〜9.5%で、他費用は一切かからない明瞭な料金体系が特徴です。
最大90日先の請求書まで対応可能で、開業直後の事業者でも柔軟な審査体制により申し込みやすくなっています。
また、売掛先に通知がいかない2社間ファクタリングのみを扱っているため、他社に知られずに利用したい事業者に向いています。
6:OLTA(オルタ)
OLTAは、手続きのすべてをオンライン完結できるファクタリングサービスです。三菱UFJ銀行や三井住友銀行、みずほ銀行他、多くの地方銀行と提携しており高い信頼性を誇ります。手数料は2%〜9%と上限が明示されているため、コスト設計がしやすい点も特徴です。
独自のAI審査を導入しており、必要書類が揃えば24時間以内に見積もり結果が届きます。
契約後は最短即日の入金に対応。来店不要で全国から申し込め、買取金額は上限なしで少額から活用できます。
7:labol(ラボル)
labolは、フリーランスや個人事業主に特化したファクタリングサービスです。独自の迅速な審査により、最短30分での入金に対応しています。手続きのすべてをオンライン完結できるため、来店や郵送の手間がなく、忙しい事業者でもスマホやPCから手軽に申し込めます。
初期費用や月額費用は不要で、手数料のみで利用できるシンプルな料金設計が魅力です。
フリーランスや個人事業主のニーズに合わせた柔軟な審査体制が整えられており、料金体系の分かりやすさとスピードを重視する事業者におすすめです。
8:FREENANCE(フリーナンス)
FREENANCEは、フリーランスや個人事業主に特化したファクタリングサービスです。ファクタリングサービス「即日払い」と損害賠償保険「あんしん補償」を一体で提供している点が他社との大きな違いです。
審査通過後は最短5分で入金され、手数料は3%〜10%と設定されています。入金実績を重ねることで与信スコアが上昇し、手数料の引き下げや利用可能額の拡大といったメリットがあります。
無料プランでも最高5,000万円の補償が付帯する他、有料プランでは著作権侵害の補償や所得補償制度も利用可能です。
9:ベストファクター
ベストファクターは、スピーディーな資金化と柔軟な対応力を重視する事業者向けのファクタリングサービスです。公式サイトでは「即日入金が可能」「手数料2〜20%」と案内されており、低コストで迅速に調達したい事業者におすすめです。
売掛先の信用度を重視した独自の審査体制をとっており、他社で断られた事業者でも相談可能です。さらに資金繰り改善サポートも受けられるため、頼れる経営パートナーを探している事業者に適しています。
10:えんナビ
えんナビは、東京都に拠点を構えるファクタリングサービスです。受付は24時間365日対応しており、急な資金ニーズにもスピーディーに対応できます。契約方式は2社間・3社間ファクタリングの双方が選択可能で、売掛先に知られずに資金調達を行いたい事業者にも適しています。
法人・個人事業主を問わず、最短1日での入金も目指せるため、手続きの手軽さと調達スピードを重視する事業者におすすめです。
11:GoodPlus(グッドプラス)
GoodPlusは、オンライン完結型のファクタリングサービスです。手続きは来店不要、最短90分での入金に対応しています。
他社の見積もりより1%でも手数料を安くする方針を掲げており、手数料は5%〜15%とコストを抑えた資金調達をサポートします。
独自の柔軟な審査基準を導入しているため、他社で断られた事業者でも相談可能です。また、調達後も補助金・助成金の申請など手厚い経営支援を受けられる点も魅力といえるでしょう。
12:みんなのファクタリング
みんなのファクタリングは、AI審査を導入したオンライン完結型のファクタリングサービスです。土日祝日を含めて最短60分での入金に対応しており、週末の急な資金ニーズにも迅速に対応できます。電話や来店、現地確認がすべて不要なため、忙しい事業者でもスマホやPCから手軽に申し込めます。
売掛先が個人の場合は対象外ですが、法人向けの売掛金を持つ事業者で、土日祝日の迅速な調達を求める事業者におすすめです。
13:ペイトナー
ペイトナーは、フリーランスや個人事業主に特化したオンライン完結型のファクタリングサービスです。累計申込件数は50万件を突破しており、入金待ちの請求書をアップロードするだけで、審査通過後に最短即日で入金されます。手続きはスマホから5分程度で完了し、面談や電話、決算書等の提出はすべて不要です。手数料は一律10%と明示されており、事前にコスト設計がしやすい点も特徴でしょう。最小1万円から利用可能なため、少額から調達したい事業者にも適しています。
14:GMO BtoB早払い
GMO BtoB早払いは、東証プライム上場企業のGMOペイメントゲートウェイ株式会社が提供するオンライン完結型のファクタリングサービスです。対面不要なオンラインファクタリングに対応し、全国どこからでもWeb上でスムーズに手続きできます。手数料は1%〜、最短2営業日での入金が可能なため、低コストかつ計画的に資金調達を進めたい事業者におすすめです。
売掛先に知られない2社間ファクタリングを採用しており、審査から契約まで周囲に知られず内密に進められます。
15:トップ・マネジメント
トップ・マネジメントは、東京都千代田区に本社を置く事業者向けのファクタリングサービスです。最短2時間での入金に対応しており、急ぎで手元に資金を確保したい場合に役立ちます。契約方式は2社間・3社間ファクタリングの双方が選択可能で、売掛先に知られずに資金調達したい事業者にも適しています。
手続きは来店不要で、全国どこからでもオンラインでスムーズに進められる点も特徴です。柔軟な審査体制が整えられているため、赤字決算や税金滞納などの課題を抱える事業者にもおすすめでしょう。
ファクタリングの審査とは
はじめに、ファクタリングの審査がどのような手続きなのか、融資の審査と何が違うのかを整理します。
審査の流れ
ファクタリングの審査は、一般的に次の4つのステップで進みます。
- 相談・問い合わせ
- 必要書類の提出
- 審査
- 契約・入金
所要時間は会社によって異なりますが、オンライン完結型であれば申し込みから入金まで最短即日、早い会社では数十分から数時間で完了します。一方、書類に不備や不足があると、そのたびに確認と再提出が発生し、入金が翌営業日以降にずれ込むことも珍しくありません。
例えば、請求書と通帳だけで申し込めるサービスでも、審査の途中で契約書や発注書の提出を求められる場合があります。あらかじめ手元に揃えておけば追加依頼にもすぐ対応でき、最短即日入金の可能性が高まります。
売掛金(売掛債権)を回収できるかを確認する手続き
ファクタリングの審査とは、買取希望の売掛金が実在しているか、支払期日に予定どおり回収できる見込みがあるかを、ファクタリング会社が確認する手続きです。ファクタリング会社は売掛金を買い取った後、売掛先から回収できなければそのまま損失を負います。そのため、売掛先の支払能力や信用力、請求内容を細かくチェックします。
具体的には、請求書や通帳の入金履歴、契約書などをもとに、「本当にその取引があったのか」「金額や期日に不自然な点はないか」を確認します。つまり、売掛金の内容を客観的な資料で明確に説明できるかどうかを確認します。
なお、ファクタリングの審査は融資に比べてスピーディーで、必要書類が揃っていれば最短即日で入金されます。ただし、審査のスピードは提出資料の内容次第です。書類に不備や不足があった際は、その分だけ確認に時間がかかり、入金も遅れてしまいます。
融資審査とは見られるポイントが違う
銀行融資では、利用者の返済能力や信用情報が厳しくチェックされます。具体的には、財務状況や信用情報、既存の借入状況、事業計画などです。
一方、ファクタリングは売掛金が必須ですが、売掛先の信用力や売掛金の実在性が審査対象となるため、自社の経営状況に不安がある場合でも検討しやすいという特徴があります。
また、ファクタリングは借入ではないため、利用しても負債が増えず、信用情報機関に利用履歴が記録されません。将来の銀行融資への影響を抑えながら資金調達したい場合にもおすすめの方法です。
審査なしで利用できるわけではない
ファクタリングは融資よりも柔軟に検討できる資金調達方法ですが、売掛金が回収できるかを必ずチェックするため、審査が省略されることはありません。
そのため、「審査なし」「誰でも即日入金」などを強く主張する業者には注意が必要です。金融庁は、ファクタリングを装って違法な貸付けを行う悪質業者が存在すると注意喚起しています。
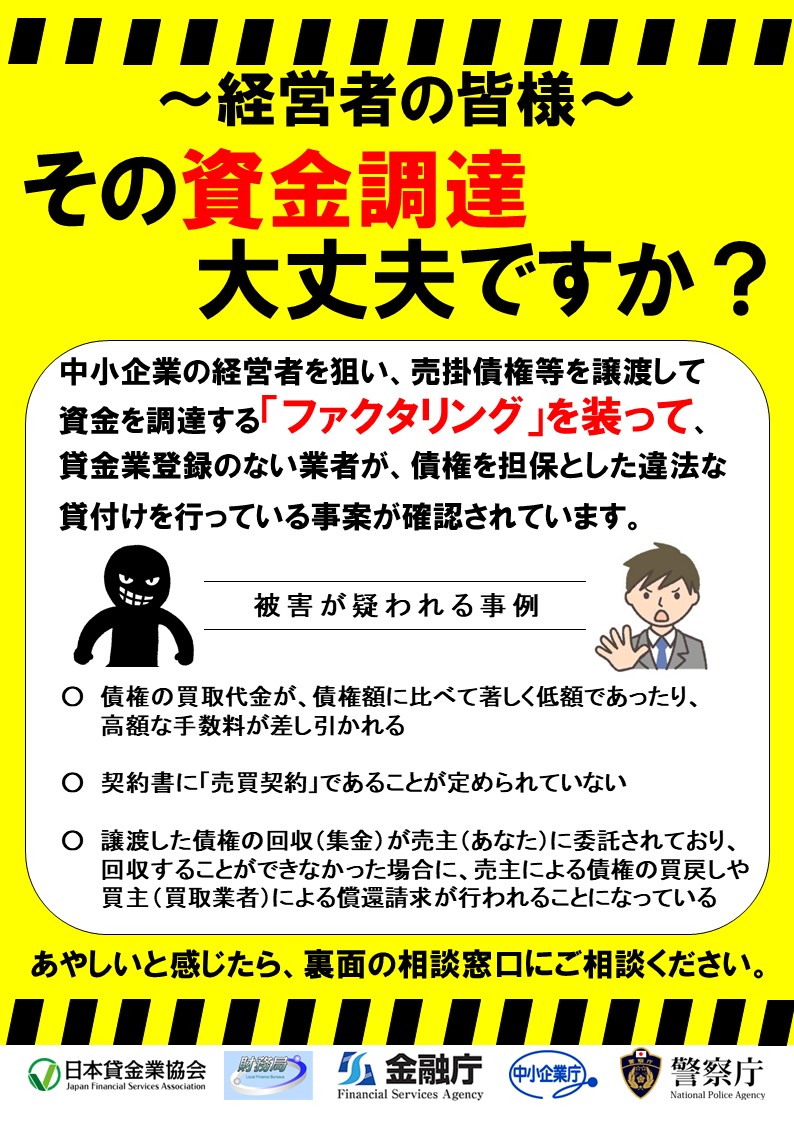
こうした業者と契約すると、法外な手数料を請求されたり、実質的に高金利の借入と変わらない取引になったりするおそれがあります。
違法業者によく見られる特徴や、安全なファクタリング会社を見分けるポイントについては、こちらの記事で詳しく解説しています。
ファクタリングの審査基準
ファクタリングの審査では、主に次のポイントが確認されます。
- 売掛先の信用力
- 売掛金(売掛債権)の実在性と請求内容の正確さ
- 売掛先との取引実績
- 支払期日までの期間
- 利用者の対応や提出書類の整合性
- ファクタリングの利用金額
どの項目も、「売掛金を予定どおり回収できるか」を判断するための基準です。詳細な審査基準は公開されないことが一般的ですが、確認項目には共通点があります。事前に把握しておけば、どの売掛金で申し込むか、どの書類を揃えるかといった準備を進めやすくなります。
売掛先の信用力
ファクタリングの審査でまず重視されるのは、売掛先の信用力です。上場企業や公的機関、長年事業を続けている法人が売掛先の場合は評価されやすくなります。決算情報や登記情報が公開されており、ファクタリング会社側が支払能力を調べやすいためです。
例えば、官公庁や上場企業宛ての売掛金であれば、支払いが滞るリスクは低いと判断され、審査で有利に働きます。反対に、設立直後の法人や経営状態が不透明な企業、過去に支払遅延がある売掛先などは慎重に確認されます。
売掛金(売掛債権)の実在性と請求内容の正確さ
審査では、請求書に記載された金額や支払期日、請求内容、売掛先名が明確であるかも確認されます。架空の売掛金や水増しされた請求書を買い取ってしまうと、ファクタリング会社は大きな損失を負ってしまうからです。
例えば、「Webサイト制作一式 100万円」とだけ書かれた請求書よりも、作業内容や納期が明記され、発注書やメールのやり取りと内容が紐づく請求書のほうが、取引の実態を説明しやすくなります。
請求内容が曖昧、金額が取引規模に対して大きすぎる、裏付け資料がないといった場合は、売掛金の信頼性を示しにくくなるため注意しましょう。受注から納品、請求までの流れを資料で追える状態にしておくことが大切です。
売掛先との取引実績
継続的な取引があり、過去の入金履歴を確認できる売掛先は、審査で有利になります。毎月同じ時期に同程度の金額が入金されている実績があれば、支払われる可能性が高いと判断されます。
初回取引やスポット取引では過去の入金履歴がないため、契約書や発注書などの追加資料で取引実態を補足しましょう。通帳に過去の入金履歴が残っている場合は、審査時に提出できるよう整理しておくことが大切です。
支払期日までの期間
支払期日が近い売掛金は、回収までの期間が短いため、一般的に審査で有利になります。回収までの期間が短ければ、その間に売掛先の状況が変化する可能性が低いためです。
反対に、支払期日が数か月以上先の売掛金は、回収までに売掛先の経営が悪化するリスクを考慮して慎重に確認されます。また、手数料が高くなる可能性がある点にも注意が必要です。
企業間取引の支払いサイトは30日~60日程度が一般的ですが、業界によってはそれより長い場合もあります。複数の売掛金から選べる場合は、支払期日が近いものを優先して検討しましょう。
利用者の対応や提出書類の整合性
審査では、利用者の説明と提出書類の整合性も確認されます。例えば、次のようなケースは注意が必要です。
- 請求書の金額と通帳の入金額が異なる
- 契約書の取引先名と請求書の宛名が異なる
- 支払期日が資料ごとにずれている
書類同士の食い違いは、意図的なものでなくても審査の時間を長引かせる原因になります。
また、担当者からの質問に曖昧に答えたり、ファクタリングサービスの利用状況を正確に伝えなかったりすると、取引の信頼性を疑われる可能性があります。
ファクタリングの利用金額
申し込み金額と売掛金のバランスも、審査に影響する要素のひとつです。希望額が売掛金の規模に対して大きすぎると、リスクが高いと判断されやすくなります。反対に、金額が少なすぎる場合は、ファクタリング会社側の採算が合わず断られることがあります。
買取金額の下限・上限はファクタリング会社ごとに異なります。例えば、1万円程度の少額から対応する会社もあれば、数億円規模の高額の資金調達に対応する会社もあります。保有する売掛金の額に合った会社を選ぶことが、審査通過率を高める近道です。
ファクタリングの審査に通らない原因
審査に落ちた理由は、ファクタリング会社から開示されません。だからこそ、よくある原因を知り、自社の申し込み内容と照らし合わせて心当たりを探すことが重要です。ここでは、代表的な6つの原因を解説します。
売掛先の信用力に不安がある
売掛先の実態が確認しにくい、設立して間もない、過去に支払い遅延がある、経営状態が悪化しているといった場合は、審査に通らない可能性が高くなります。
とくに売掛先が法人でない場合は、信用情報が確認しにくいため、審査のハードルが上がります。個人事業主宛ての売掛金しかない場合などは、個人事業主への対応実績があるファクタリング会社を選ぶことを検討しましょう。
売掛金(売掛債権)の存在を証明できない
請求書だけでは取引実態が分からない場合、売掛金の存在を十分に証明できません。ファクタリング会社は、架空請求や水増し請求を防ぐため、契約書や発注書、納品書、メール履歴、過去の入金履歴などを確認します。
請求書に加えて、売掛金の裏付けとなる資料を求められる場合があるため、事前に揃えておきましょう。口頭で受注していて契約書がない場合でも、諦める必要はありません。発注時のメールやチャットの履歴、納品物の送付記録、検収完了の連絡など、取引の流れが分かる資料があれば説明材料になります。
請求書・通帳・契約書の内容が一致しない
請求書の金額や支払期日、売掛先名、取引内容が、通帳や契約書と整合していない場合は審査で不利になります。例えば、「契約書上の支払サイトは30日なのに請求書の支払期日は60日後になっている」「通帳の入金名義と請求書の宛名が異なる」といったケースです。
また、過去の取引金額と今回の請求金額が大きく異なる場合も、理由を確認されやすくなります。毎月50万円前後だった請求が今回だけ200万円になっているなら、「大型案件を受注した」など背景を説明できるようにしておきましょう。
書類の不備や記載漏れは、審査落ちだけでなく入金遅れにもつながります。申し込み前に金額や日付、名義が一致しているかを確認しましょう。
支払期日が遠すぎる
支払期日が遠すぎる売掛金は、ファクタリング会社にとってリスクが高くなります。回収までの期間が長いほど、その間に売掛先の経営状況が悪化する可能性があるためです。
前述のとおり、支払期日は近いほうが審査で有利になります。例えば、支払期日が2週間後の売掛金と3か月後の売掛金があるなら、2週間後のものを優先して申し込むほうが通過の可能性は高まります。他の売掛金を用意できる場合は、支払期日の近いものを選びましょう。
同じ売掛金(売掛債権)を他社へ申し込んでいる
同じ売掛金を複数のファクタリング会社へ売却することはできません。すでに他社へ譲渡した売掛金を再度申し込むと、二重譲渡と判断され、審査落ちや契約トラブルにつながります。二重譲渡は民事上の問題にとどまらず、詐欺罪に問われるおそれもある重大な行為です。
なお、「相見積もりのために複数社へ同時に見積もり依頼を出すこと」自体は問題ありません。避けるべきなのは、譲渡契約を結んだ売掛金を別の会社にも売却する行為です。他社へ申し込み中の場合や他社を利用中の場合は、どの売掛金をどの会社に申し込んでいるのかを一覧にして整理し、重複がないように管理しましょう。
利用者の説明や対応に不審な点がある
審査を急いでいる場合でも、虚偽の説明や資料の改ざんは絶対に避けましょう。以下のような対応は、取引実態に疑問を持たれる原因になります。
- 担当者からの質問に答えない
- 書類の追加提出を避ける
- 売掛先との関係を説明できない
改ざんが発覚すれば、審査に通らないだけでなく、以降の取引そのものを断られかねません。ファクタリング会社は、売掛金の内容だけでなく、利用者が契約内容を守れるか、入金後の流れを理解しているかも確認しています。
とくに、売掛先に通知しない2社間ファクタリングでは、利用者がファクタリング会社へ直接支払うため、契約後の対応まで含めて信頼できる相手かどうかをチェックされます。
ファクタリングの審査に通るポイント
審査に通る可能性を高めるには、申し込み前の準備が重要です。売掛金の選び方と書類の揃え方を工夫するだけで、審査の通りやすさは大きく変わります。ここでは、5つのポイントを解説します。
信用力の高い売掛先に発行した請求書を用意する
複数の売掛金がある場合は、支払能力を確認しやすい法人や公的機関、継続取引のある売掛先の請求書を優先しましょう。初回取引の売掛先よりも、過去に入金実績がある売掛先のほうが取引実態を説明しやすくなります。売掛先の信用力は利用者側では変えられないため、「どの売掛金で申し込むか」という選択が重要です。
また、売掛先の会社名や所在地、担当者名、支払期日、請求内容が明確な請求書を用意することも大切です。記載が整っているだけでもファクタリング会社側の確認作業が減り、審査がスムーズに進みます。
請求書・通帳・契約書を揃える
請求書や通帳、契約書、発注書などは、申し込み前に揃えておきましょう。必要書類が揃っていれば審査がスムーズに進み、入金までの時間短縮にもつながります。反対に、書類が不足していると追加の確認が発生してしまいます。どのような書類が必要なのか、あらかじめ確認しておきましょう。
なお、必要書類はファクタリング会社によって異なります。例えばアクセルファクターでは、原則として以下の書類(エビデンス資料)が必要になります。
原則ご用意いただく書類
- 売掛金(売掛債権)が確認できる書類(請求書等)
- 入金が確認できる預金通帳
- 代表者様の身分証明書
必要に応じてご用意いただく書類
- 納税証明書(又は納付書や領収書)
- 印鑑証明書
- 取引先様との契約書
- 直近の確定申告書(所得税又は法人税)
- 決算書
詳しくは以下の記事を参考にしてください。
売掛先との取引履歴を説明できるようにする
売掛先といつから取引しているか、過去にいくら請求し、いつ入金されたかを整理しておきましょう。定期的な取引であれば、過去数か月分の請求書と入金履歴をセットでまとめておくと、審査を進めやすくなります。
初回取引の場合は、契約書、発注書、納品書、メールのやり取りなど、取引実態を示す資料を準備しましょう。取引の経緯を時系列で説明できる状態にしておくと、担当者からの質問にすぐに答えられます。
3社間ファクタリングを利用する
3社間ファクタリングを利用するのも、審査に通る可能性を高める方法のひとつです。3社間ファクタリングとは、売掛先に債権譲渡を通知したうえで実施されるファクタリング取引を指します。売掛金は売掛先からファクタリング会社へ直接支払われるため、利用者は回収した資金を引き渡す義務を負いません。
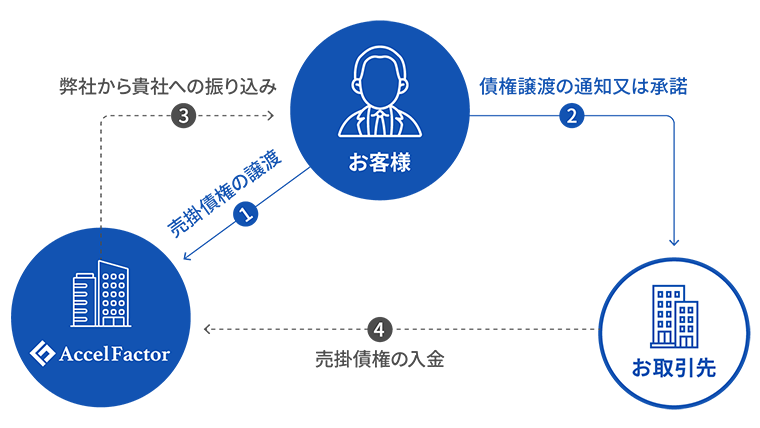
ファクタリング会社が売掛先から直接債権を回収できる分、未回収リスクが低くなるため、2社間ファクタリングよりも審査に通りやすく、手数料も低い傾向があります。
一方で、売掛先への通知と承諾が必要になる点には注意が必要です。取引先に利用を知られたくない場合や、承諾を待たずに急いで資金調達したい場合は、2社間ファクタリングを検討しましょう。
複数社を比較して自社に合った会社へ相談する
自社の状況に合ったファクタリング会社を選ぶことも大切です。ファクタリング会社ごとに、必要書類や対応できる金額、個人事業主への対応可否、オンライン完結の可否などの条件が異なります。
また、審査でどこを重視するかも会社によって違います。例えば、同じ売掛金でも、A社では複数の裏付け資料を求められる一方、B社では請求書と通帳だけで審査を進められる場合があります。1社に断られたからといって、すべての会社で通らないわけではありません。
アクセルファクターは高い審査通過率を誇り、他のファクタリング会社で断られてしまった方にも柔軟に対応しています。最短即日の入金で、少額から高額まで対応可能ですので、まずはお気軽にご相談ください。
ファクタリング審査に関するよくある質問
ファクタリングの審査に関して、よくある質問と回答をまとめました。
赤字でも利用は可能です。ファクタリングは融資と違い、利用者の決算内容や代表者の信用情報ではなく、売掛先の信用力や売掛金の実在性が重視されます。
ただし、売掛金の内容に不明点がある、売掛先の支払能力に不安がある、書類の整合性が取れないといった場合は、黒字であっても審査に通らないことがあります。結果を左右するのは赤字かどうかではなく、売掛金の実在性と売掛先の信用力を示せるかどうかです。
税金滞納がある場合でも利用できます。ただし、対応はファクタリング会社によって分かれます。「分納の合意があれば対応可能」といった条件付きの会社もあれば、「滞納がある場合は受け付けない」という会社もあります。
滞納がある状態で申し込む場合は、事前にサービス内容や利用条件を確認しておきましょう。
個人事業主でも、対応可能なファクタリング会社を選べば利用できます。ただし、法人のみを対象としている会社もあるため、申し込み前に利用条件を確認しましょう。審査に通りやすくするためには、以下のポイントを押さえることが大切です。
・自社のホームページを用意する
・青色申告・複式簿記(55万円または65万円控除)で確定申告している
・信頼できるクライアントと継続的な取引をしている
・100万円以上の売掛金をファクタリングする
一方で、ファクタリング会社によっては、そもそも個人事業主を対象外としているところも少なくありません。
詳しくは以下の記事を参考にしてください。
一度審査に落ちても、再申し込みは可能です。ファクタリングには信用情報機関のような審査履歴の共有制度がないため、審査落ちの記録が他社の審査に影響することはありません。
ただし、何も変えずに同じ内容で再申し込みしても、結果が変わる可能性は低いでしょう。審査に落ちた原因を振り返り、次のような見直しをしてから申し込むことが大切です。
・支払期日が近い、または信用力の高い売掛先の売掛金に変える
・契約書や発注書など、裏付け資料を揃え直す
・審査基準の異なる別のファクタリング会社へ相談する
初回取引の売掛金で落ちた場合は、継続取引のある売掛先の売掛金に切り替えるだけで結果が変わることもあります。
「審査なし」を掲げるファクタリング会社は存在しません。ファクタリング会社は売掛金を回収できるか確認する必要があるため、必ず審査を行います。
「審査なし」を強調する業者は、ファクタリングを装って法外な手数料を求める違法業者であるリスクが高いため、利用しないようにしましょう。あわせて、次のような特徴がある業者にも注意が必要です。
・手数料の内訳が不明瞭である
・契約書の控えを渡さない
・支払えない場合に分割払いを持ちかけてくる方
少しでも不審に感じたら契約せず、実績や運営会社の情報を確認できる正規のファクタリング会社へ相談しましょう。
ファクタリング審査は売掛金(売掛債権)の信頼性を整えてから申し込むことが大切
ファクタリングには必ず審査があります。確認されるのは、売掛先の信用力、売掛金の実在性や請求内容の正確さ、取引実績、支払期日までの期間などです。
ただし、銀行融資とは審査で見られるポイントが異なるため、赤字や税金滞納がある場合でも利用できる可能性があります。設立して間もない法人や個人事業主でも、対応しているファクタリング会社を選べば検討できます。一方で、審査の基準や必要書類はファクタリング会社によって異なる点には注意しましょう。
審査に不安がある場合は、信用力を説明しやすい売掛先の請求書を選び、請求書や通帳、契約書、発注書、納品書などを揃えてから申し込むことが大切です。アクセルファクターでは、必要書類や売掛金の状況に応じて柔軟に対応しています。ファクタリング審査に不安がある方や、他社で断られてしまった方も、まずはお気軽にご相談ください。
資金調達をお急ぎの方へ
「急な支払いが発生した」「明日までに資金が必要になった」、
そんな困った場面で役立つのが"ファクタリング"です。
ファクタリングを利用して売上を前倒しで入金することにより、
借入じゃない資金調達をすることができます。
- 原則即日対応
- 高い審査通過率
- 少額から高額まで
- 低手数料
- オンラインで完結
Ranking